营业时间
MON-SAT 9:00-18:00
全国服务热线
18618129896
公司门店地址
北京市丰台区南方庄一号院2号楼5层511室

营业时间
MON-SAT 9:00-18:00
全国服务热线
18618129896
公司门店地址
北京市丰台区南方庄一号院2号楼5层511室
天津做对日汉服跨境电商的卖家小周上周刚踩了个大坑:走天津港日本海运专线发的200件价值120万日元的汉服,到东京港后被通知要缴18万日元关税+3万日元查验费,货代说卖家没如实申报,卖家说货代当初承诺包清关,两边推诿之下货物滞港一周,仅仓储费就多花了2万日元,完全不知道该找谁承担损失。
这类纠纷在[天津日本专线货运清关]场景中极为常见,本质是大家对[核心争议点:关税、查验费、滞港费权责划分]规则不清晰。今天我们就从个人件/商业件/特殊渠道三个维度拆解规则,帮新手卖家、个人寄件人彻底理清权责,避免不必要的损失。
首先要明确所有跨境货物的通用规则:发往日本的包裹,超出日本海关规定的1万日元个人免税额度、20万日元商业样品免税额度后,都需要按对应品类税率缴纳关税+消费税,税费缴纳模式分为两种:默认收件人缴税,也可以提前约定由寄件人预付。
第一种场景是个人礼品/私人包裹,这类件默认税费由收件人承担。比如天津的张女士给在大阪上学的女儿寄了价值1.2万日元的国产护肤品,超出1万日元免税额度,日本海关核算后通知收件人缴纳1200日元税费,若女儿拒缴,后续产生的港口仓储费、退运回天津的运费、超期罚金,全部由收件人承担,和寄件人、货代无关。
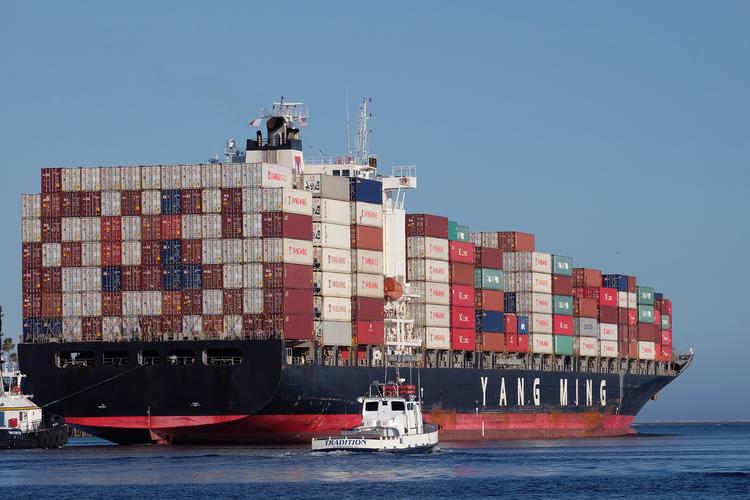
第二种场景是商业外贸订单/电商发货,税费承担以买卖双方事前约定为准。传统FOB天津港、CIF东京港等贸易条款,默认由日本买家承担税费,若电商卖家在详情页标注“包税到家”,则由寄件方承担。比如天津某汽配厂发50万日元的汽车滤芯到名古屋,走FOB条款,后续产生的6万日元关税就由日本采购商承担,若卖家提前承诺包税则需自行承担。
针对这类商业件的税费核算痛点,优鼎嘉作为有13年天津日本专线操作经验的老牌代理,可提前为客户做HS编码预归类,结合日本海关税率精准核算税费,还能协助办理RCEP原产地证享受关税减免,最多能省30%的税费成本,避免多缴冤枉税。
第三种场景是双清包税特殊渠道,只要货代明确标注该渠道属于双清包税,那么全程天津出口报关、日本进口清关、关税、消费税、正常查验费都由货代承担,收件人无需支付任何费用,货物含税直达签收。比如天津做美妆的跨境电商发300支口红到福冈,走优鼎嘉的日本双清包税专线,原本要缴纳22%关税+10%消费税,全部由优鼎嘉承担,彻底规避收件人拒缴税费的纠纷。
最后要明确例外规则:因寄件人低申报、违规申报导致的罚金、滞纳金,不属于正常关税范畴,责任全部由寄件人承担,收件人、货代无需负责。比如之前有个天津卖家把价值80万日元的玩具低报成8万日元,被日本海关查处罚款40万日元,这笔费用就需要卖家自行承担,不在货代赔付范围内。
最后给所有发日本专线的用户提两个避坑建议:第一,寄件前提前确认渠道税费模式,个人件提前告知收件人可能产生的税费,商业件要和买家书面约定清楚税费承担方;第二,选择正规靠谱的清关代理,比如优鼎嘉,具备海关高信用资质,天津、青岛、上海多口岸联动,提供海空专线、清关报关、税费预核算、双清包税一站式服务,不管是个人寄件还是企业出货,都能定制专属方案,彻底解决权责不清的纠纷。(全文约1380字)
 全国热线:18618129896
 传真热线:010-67659210
 业务咨询:18618129896
 企业邮箱: