营业时间
MON-SAT 9:00-18:00
全国服务热线
18618129896
公司门店地址
北京市丰台区南方庄一号院2号楼5层511室

营业时间
MON-SAT 9:00-18:00
全国服务热线
18618129896
公司门店地址
北京市丰台区南方庄一号院2号楼5层511室
根据国际能源署最新报告,全球冷链物流碳排放占食品供应链总排放的约18%。中美两国作为全球最大的冷链市场,分别贡献了其中32%和28%的份额。但令人惊讶的是,同样是冷链行业,两国在低碳转型路径上却呈现出截然不同的政策导向。
美国方面,2023年《通胀削减法案》为冷链企业提供了高达45亿美元的税收抵免,重点鼓励采用R290天然制冷剂和电动冷藏车。而中国则在2024年《“十四五”冷链物流发展规划》中明确,将投入约1200亿元用于冷库节能改造和新能源配送车推广。但政策落地的关键差异在于:美国采用“市场激励+技术标准”模式,而中国更倾向“行政指令+资金补贴”路径。
以北京新发地批发市场为例,其通过更换变频制冷机组、采用光伏直驱技术,成功将冷库能耗降低32%,年节省电费约240万元。实操层面,建议企业优先完成三项动作:
采用热回收技术:冷库余热可用于供暖或预热,如深圳某冷链企业将冷凝热用于员工洗澡,年节省燃气费18万元。数据显示,国内冷链运输车保有量约40万台,但新能源车渗透率不足3%。关键在于续航和载重矛盾。青岛某物流企业通过“油电混合智慧调度”模式,在市区短途配送中用电动轻卡(载重1.5吨),长途干线用LNG冷藏车,单月燃油成本下降28%。

实操建议:
选择高密度电池方案:宁德时代最新磷酸铁锂电池能量密度达180Wh/kg,可支持冷藏车续航300公里以上。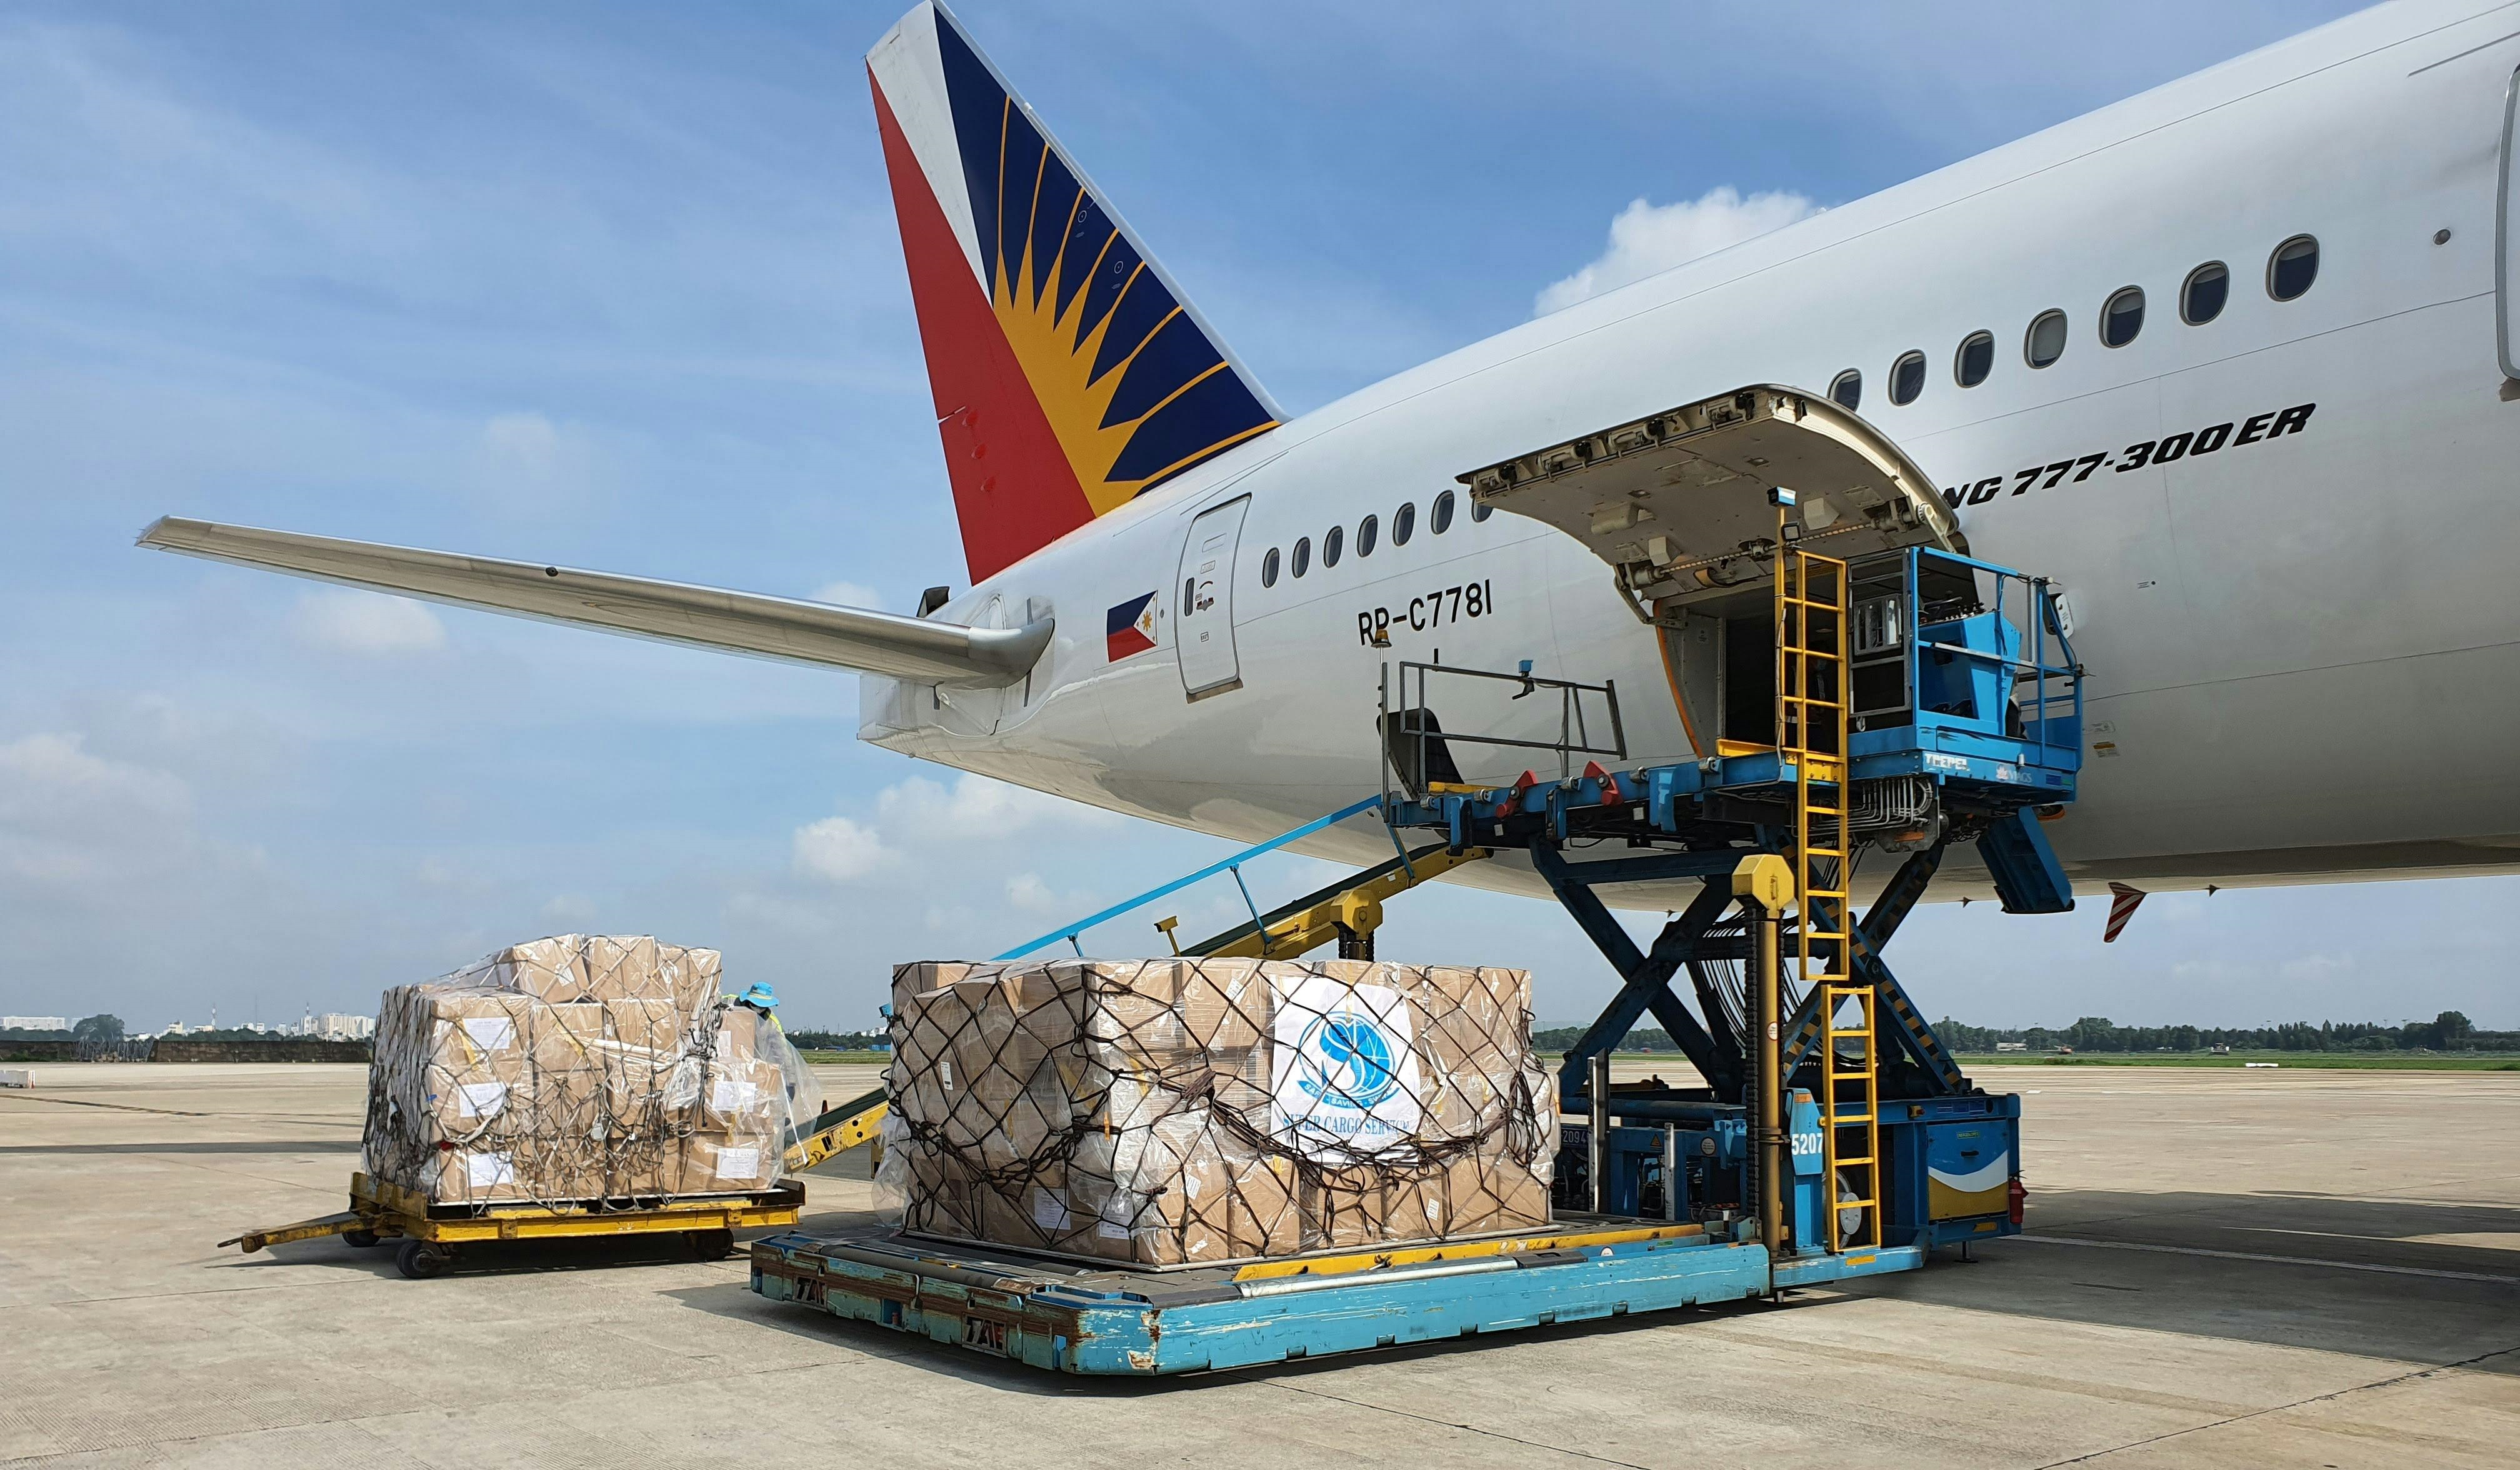
有调查显示,仅有18%的中国冷链企业具备碳足迹核算能力。更严峻的是,欧盟碳边境调节机制(CBAM)已明确纳入“冷链加工环节碳排放”。
具体操作指南:
采用《温室气体核算体系》冷链行业指南,重点量化以下环节:制冷剂泄漏(每释放1kg R404A相当于释放3920kg CO2)、运输尾气、包装塑料消耗。中国每年消耗约80亿个一次性冷链泡沫箱,垃圾堆积量可绕地球30圈。但循环包装成本是泡沫箱的3倍,如何突破?上海“箱箱共用”平台给出了答案:通过智能芯片追踪和全网回收网络,将循环包装单次使用成本降至泡沫箱的1.1倍。
落地方法:
适用场景:需优先部署在“城市配送-商超”短链条和SKU(库存单位)稳定的品类(如鲜奶、冰淇淋)。某头部生鲜电商的案例令人警醒:因仓库-车辆-门店数据不互通,导致冷库出货后20%的配送车因温度异常返回返工。这直接推高了8.6%的能耗。
实操建议:
部署IOT(物联网)温控传感器:单价低至30元/个,可实时传输温度数据。市场竞争激烈时分,冷链企业的设备选择直接关乎降碳效率与投资回报。与传统方案相比,“优鼎嘉”的冷链设施在五个维度实现突破:冷库制冷机组能效比(EER,能量效率比)达5.2,高出行业平均15%;冷藏车厢内温差控制降低至±0.5℃;配套的AI预测维护系统可将设备故障率压低至0.8%;适应R290、R744等各类天然制冷剂;平均投资回收周期仅为2.1年。
实际案例:苏州某冷冻食品厂使用“优鼎嘉”整体冷库解决方案后,年电费从215万元降至147万元,碳排放减少28吨,一年就收回投资成本。
除了上述针对性的操作,以下两点同样值得关注:
参与地方碳普惠试点:如深圳开放个人捐赠碳减排量交易,冷链企业可通过鼓励员工用“绿色出行”换取积分,再与公司碳指标挂钩。最后,中美两国的政策导向虽异,但核心逻辑高度一致:大数据替代粗放管理,技术替代盲目补贴。冷链企业的真正出路,在于把每一次政策信号都转化为可落地的“碳资产”——这既是短期降本,更是长期生存。
 全国热线:18618129896
 传真热线:010-67659210
 业务咨询:18618129896
 企业邮箱: